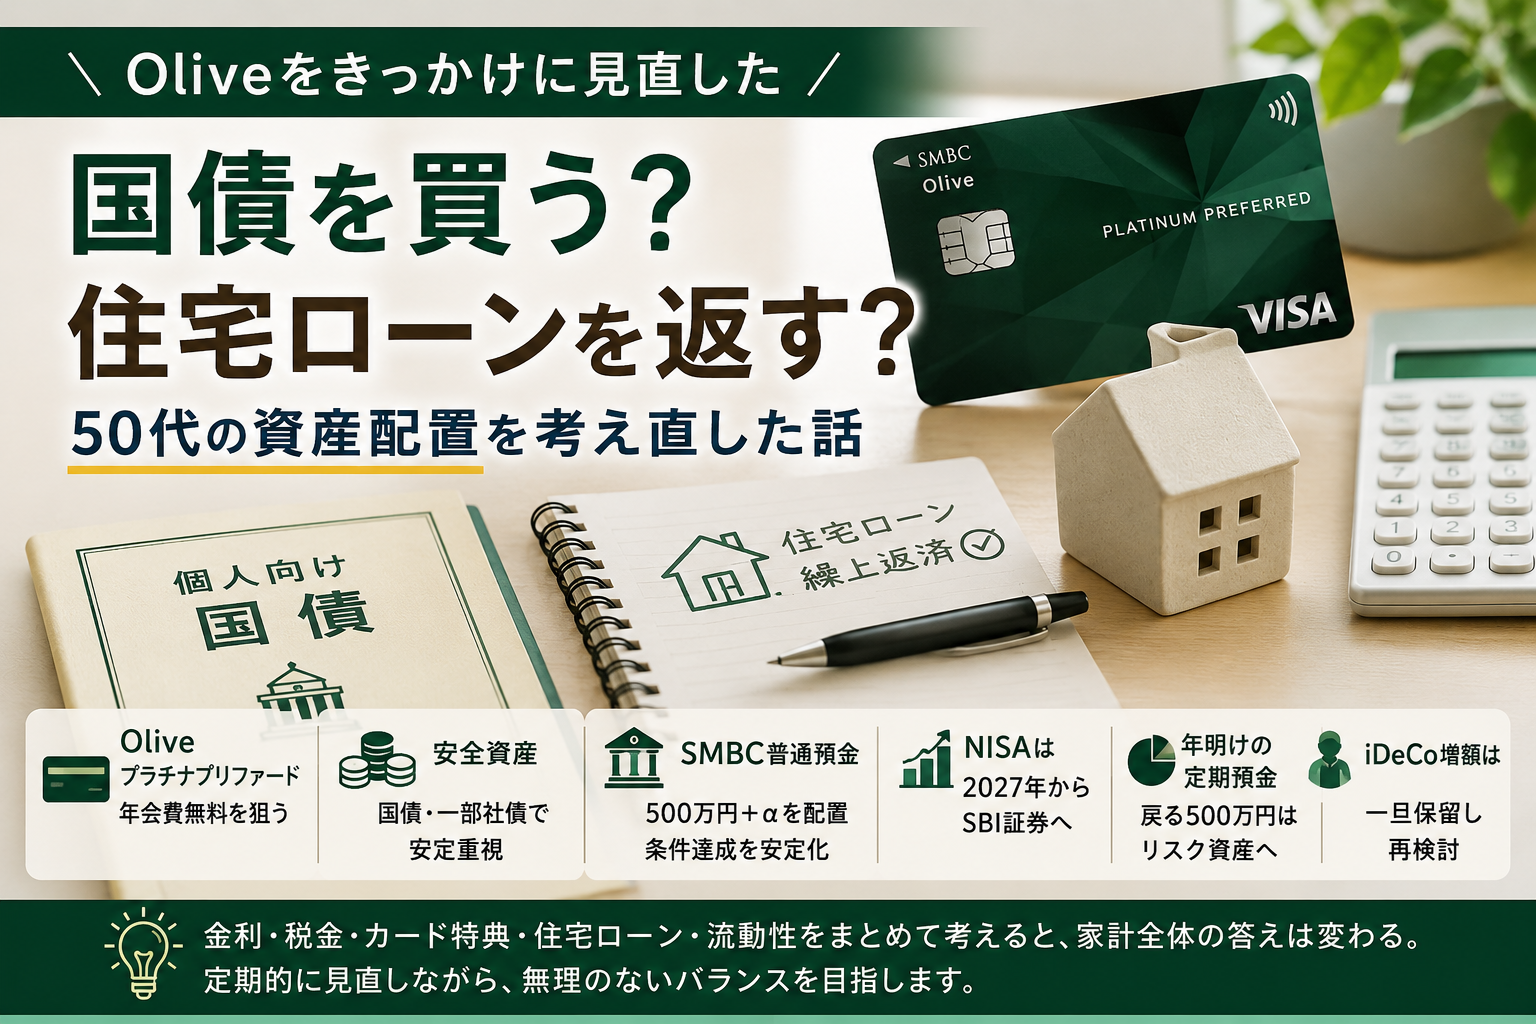
Oliveフレキシブルペイ プラチナプリファードを取得して、Vポイント経済圏へ移行し始めたところでした。
2027年からはNISAを楽天証券からSBI証券へ変更し、SBI証券で月10万円のクレカ積立をする予定。Olive資産運用サービスの条件も確認しながら、カードと預金の置き場所を整えているところです。
そんなタイミングで、三菱UFJ銀行から「エムット Excellent Club」と専用のプラチナカードが発表されました。
目に入ったのは、クレカ積立の最大7%還元という数字です。
「Oliveを選んだばかりだけど、早まったか?」
一瞬そう思いました。
ただし、今回の発表は2026年8月27日時点では詳細条件がまだ出そろっていません。そこで、公式に分かっていることと、現行の三菱UFJカードの制度を参考にできる範囲を整理し、私のOliveプラチナプリファードと比較してみます。
先に結論を書くと、現時点ではOliveを継続し、エムット Excellent Clubは要監視という判断です。
この記事は特定のカードや金融商品をおすすめするものではありません。50代の一利用者として、「自分の場合はどう考えたか」を記録する速報記事です。
エムット Excellent Clubとは
三菱UFJ銀行は2026年8月26日、富裕層向け会員組織「エムット Excellent Club」を2027年3月にリリースすると発表しました。
正式サービス開始後は、金融サービスだけでなく、専門家へのリモート相談、預金金利優遇、ローン金利優遇、特別な体験、クラブオフなどをまとめて提供する構想です。
ただし、現時点では「予定」とされている項目が多く、サービス開始時に内容や条件が変更される可能性もあります。
入会条件はかなり高い
現時点で公表されている本人会員の入会資格は、三菱UFJ銀行の普通預金口座を保有し、国内に居住していることに加え、次のどちらかを満たすことです。
- 三菱UFJ銀行の資産運用残高が1,000万円以上
- 三菱UFJ銀行の預り金融資産残高が3,000万円以上
資産運用残高には、投資信託、ファンドラップ、国債などの公共債、外貨預金、金融商品仲介、生命保険などが含まれます。一方で、円預金は資産運用残高には含まれません。
預り金融資産残高は、資産運用残高と円預金残高の合計です。
つまり、単純に三菱UFJ銀行の普通預金へ1,000万円置けば、資産運用残高の条件を満たせるわけではありません。円預金以外の対象商品で1,000万円以上という意味なので、ここは注意が必要です。
入会形式は、資格を満たした人へ順次招待する方式と、自分で申し込む方式が予定されています。いずれにしても、詳細は正式サービス開始時に公表される予定です。
専用プラチナカードは年会費無料
エムット Excellent Clubの会員向けに、三菱UFJニコスが「エムット Excellent Clubカード プラチナ アメリカン・エキスプレス・カード」を発行する予定です。
| 項目 | 現時点で公表されている内容 |
|---|---|
| カード名称 | エムット Excellent Clubカード プラチナ アメリカン・エキスプレス・カード |
| 入会金・年会費 | 無料予定 |
| 家族カード | 無料予定 |
| 通常ポイント | 預り金融資産残高に連動するボーナスポイント還元 |
| 通常還元率 | 預り残高3,000万円以上で1.0%、最大1.6%予定 |
| クレカ積立 | 最大7.0%予定 |
| 発行時期 | 2027年度上期予定 |
最大1.6%の具体的な残高区分や、最大7%のクレカ積立条件はまだ公表されていません。
また、専用カードのクレカ積立は三菱UFJ eスマート証券を積立口座に設定することが条件とされています。SBI証券や楽天証券の積立で7%になる話ではありません。
家族カードは無料とされていますが、現時点の公式ページでは家族会員本人からの申し込みは対象外と書かれています。家族がどのように利用できるかも、正式条件を確認したいところです。
Club Offなど付帯サービスも魅力的
カードのポイントだけでなく、会員組織としてのサービスも用意されます。
- 資産運用、財産管理、相続、不動産、税務などのリモート相談
- 会員限定の預金金利優遇
- 住宅ローン、自動車ローン、カードローンの金利優遇
- 優先的な来店予約
- スポーツ観戦や文化・芸術イベントなどの特別な体験
- 国内外約20万ヵ所以上の優待をうたう「エムット Excellent Club クラブオフ」
私の場合は、ポイント還元だけでなく、住宅ローン金利優遇や相続・財産管理の相談サービスが実際にどの程度使えるのかも気になります。
ただし、金利優遇には商品ごとの条件や審査があります。現時点では、割引率や適用範囲を前提にした計算はできません。
「最大7%」は現行制度を参考に考える
新カードの詳細がまだ未発表なので、現行の三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードのクレカ積立を参考にします。
現行制度では、三菱UFJ eスマート証券で投資信託のクレカ積立を行うと、月100円から月10万円まで設定できます。NISA口座も対象です。
クレカ積立のポイントアップは、カードの年間利用額に応じて次のように公表されています。
| 現行MUFGカードの年間利用額 | クレカ積立の還元率 | 今回の見方 |
|---|---|---|
| 100万円以上 | プラチナは最大7%の対象、実際の適用率は条件確認が必要 | 少なくとも7%ではない |
| 300万円・500万円 | 公式表では新カードの条件は未発表 | 新カードへそのまま移せない |
| 700万円以上 | 現行プラチナは7% | 高額利用が前提 |
現行制度では、年間100万円以上でゴールドカードの積立が最大2%、プラチナ・アメリカン・エキスプレス・カードは年間700万円以上で7%という整理です。
私の通常のカード利用額は年間100万~200万円程度です。700万円にはまったく届きません。
新カードは現行カードと別物なので、同じ条件になるとは限りません。ただ、「最大7%」という数字だけを見て、年間700万円の決済を前提にするのは危険だと思いました。
Oliveプラチナプリファードと比較する
私が2026年7月に取得したOliveフレキシブルペイ プラチナプリファードは、通常年会費が33,000円です。
一方、Olive資産運用サービスでは、次の条件を満たすと年会費無料を狙えます。
- Olive残高が3,000万円以上
- 三井住友銀行の円普通預金残高が500万円以上
- SBI証券残高が500万円以上
Olive残高は、三井住友銀行の円普通預金残高とSBI証券残高の合計です。私の場合、SMBC普通預金に500万円+αを置く予定で、SBI証券側にも条件達成に必要な残高があります。
普段の固定費や保険などをOliveに集めれば、年間100万円の利用は無理なく達成できる見込みです。妻用の家族カードも発行済みなので、家族カードの利用分も含めて本会員側の利用額を管理する予定です。
ただし、Amazonやヨドバシは専用カードのメリットがあります。カードの条件を達成するために、すべての支払いをOliveへ移すつもりはありません。
私の条件で年間ポイントを試算
クレカ積立は月10万円、年間120万円で計算します。Oliveは年間カード利用額が300万円未満の場合の通常積立1%を使い、資産運用特典の上乗せは、公式ページが「最大+2%」と案内しているため、ここでは比較用に+1%を置きました。
| 年間通常決済 | 通常ポイント1% | 継続特典 | 積立通常1% | 資産運用特典+1% | 合計 |
|---|---|---|---|---|---|
| 100万円 | 10,000pt | 10,000pt | 12,000pt | 12,000pt | 44,000pt |
| 150万円 | 15,000pt | 10,000pt | 12,000pt | 12,000pt | 49,000pt |
| 200万円 | 20,000pt | 20,000pt | 12,000pt | 12,000pt | 64,000pt |
Olive資産運用特典が+2%まで適用される場合は、上の合計にさらに年間12,000ポイントを加えられます。ただし、資産運用特典の細かな段階条件は公式の詳細ページで確認が必要です。
通常年会費33,000円は、Olive資産運用サービスの条件を維持できれば0円です。クレカ積立額は、年間カード利用額や継続特典の判定には含まれません。
このため、私の場合は「年間100万円利用を達成し、SBI証券で月10万円を積み立てる」運用が、現時点ではかなり分かりやすいと思っています。
MUFG新カードを3つのケースで考える
エムット Excellent Clubカード プラチナについては、通常還元1.0%、最大1.6%、クレカ積立最大7%という予定情報はありますが、組み合わせるための条件が未発表です。そこで、数字を断定せず、3つのケースに分けます。
| ケース | 置いた前提 | 年間100万円 | 年間150万円 | 年間200万円 |
|---|---|---|---|---|
| A 確定部分のみ | 通常還元1.0%のみ。積立還元は未発表として計算しない | 10,000pt+未発表 | 15,000pt+未発表 | 20,000pt+未発表 |
| B 現行制度を参考 | 通常1.0%、積立2%を仮定。新カードの確定条件ではない | 34,000pt | 39,000pt | 44,000pt |
| C 最大7%が適用 | 通常1.0%、年間120万円の積立に7%が適用されると仮定 | 94,000pt | 99,000pt | 104,000pt |
ケースBとCはあくまで比較用の仮定です。ケースCの年間84,000ポイントは、積立額120万円×7%で計算しただけで、私の年間利用額100万~200万円で本当に適用されることを意味しません。
新カードの年会費は無料予定なので、年会費だけならOliveより有利です。しかし、入会条件を満たすために投資信託や保険などを1,000万円規模で移すなら、商品手数料や信託報酬の差がポイントを上回る可能性があります。
Olive側の資産とMUFG側の資産を同時に満たせるか
ここが私にとって一番重要な論点です。
Olive側は、三井住友銀行の円普通預金500万円以上、SBI証券500万円以上、両者を合計したOlive残高3,000万円以上という条件を毎月確認する必要があります。
一方、エムット Excellent Clubは、MUFG銀行側で資産運用残高1,000万円以上、または預り金融資産3,000万円以上が必要です。
両方の特典を同時に満たすなら、資産をSMBC・SBIとMUFG側へ分けて置くことになります。一定額の金融資産がSBI証券や複数の銀行に分散している私の場合でも、ポイントのためだけに新たな商品を買ったり、証券会社を増やしたりするのが合理的かは慎重に考えたいところです。
特に、購入する投資信託の信託報酬、保険の手数料、売買コスト、管理の手間を合計して考える必要があります。
「無料のプラチナカードが持てるから資産を移す」という単純な結論にはなりません。
2027年NISAのタイミングも気になる
私は2027年からNISAを楽天証券からSBI証券へ変更し、SBI証券で月10万円のクレカ積立を始める予定です。
一方、エムット Excellent Clubカード プラチナは2027年度上期発行予定で、サービスの詳細発表もこれからです。
NISAは、変更したい年分ですでに買付を行っていると、その年分の金融機関変更ができません。2027年1月からSBI証券のNISAで一度でも買付を始めた場合、途中で三菱UFJ eスマート証券へ変更するのは難しく、原則として次の年分からの変更になります。
つまり、2027年1月からSBI証券でNISAを始めるなら、MUFGの新カードが魅力的に見えても、NISAのクレカ積立を三菱UFJ eスマート証券へ切り替える判断は、実質的に2028年以降になる可能性があります。
ただし、実際の変更時期や手続きはその年の制度・各社の案内を確認します。制度だけでなく、カード発行時期、積立設定の締切、対象商品の範囲も確認が必要です。
現時点の私の結論
2026年8月27日時点では、私はOliveプラチナプリファードを継続します。
理由は、すでに2027年のNISA移管先をSBI証券にする計画があり、SMBC普通預金500万円+αとSBI証券の残高を使ってOlive資産運用サービスの条件を維持する方向で動いているからです。
年間の通常カード利用も100万~200万円程度で、年間100万円の継続特典を無理なく狙えます。クレカ積立は月10万円で、Olive側の制度と予定がすでにかみ合っています。
一方、エムット Excellent Clubは要監視です。
今後、次の項目が公表されたら、もう一度計算し直します。
- 預り残高に応じて最大1.6%になる具体的な区分
- クレカ積立7%が適用される年間カード利用額や資産条件
- エムット Excellent Clubの入会対象となる運用商品の詳細
- 三菱UFJ eスマート証券で購入できる対象商品の範囲と手数料
- 預金金利・住宅ローン金利優遇の具体的な条件
「最大7%」という数字は確かに魅力的です。ただ、私のように年間の通常決済が100万~200万円程度なら、7%を取るために決済額を無理に増やすのは本末転倒です。
カード還元、資産条件、NISAの制度、投資商品のコスト、ポイントの使いやすさまで含めて、半年から1年ごとに見直すのが現実的だと思っています。
まとめ
今回の発表を見て、Oliveを選んだ直後だったこともあり、「早まったか?」と一瞬考えました。
しかし、冷静に整理すると、新しいエムット Excellent Clubは魅力的な予定情報が多い一方で、まだ分からない条件がたくさんあります。
カードの年会費が無料でも、入会条件を満たすために資産を移すコストがかかるかもしれません。クレカ積立が最大7%でも、年間700万円の決済が必要なら、私の家計には合いません。
現時点では、Oliveプラチナプリファードを使いながら、エムット Excellent Clubの正式条件を待つ。これが私の答えです。
新サービスの詳細が発表されたら、OliveとMUFGの条件を改めて比較します。
公式情報と注意事項
この記事の内容は、2026年8月27日時点で各社が公表している情報をもとにしています。エムット Excellent Clubは予定段階のサービスであり、内容・条件が変更される可能性があります。
- 三菱UFJ銀行「富裕層向け会員組織『エムット Excellent Club』のリリースについて」
- 三菱UFJ銀行「エムット Excellent Club」特設ページ
- 三菱UFJ銀行「初めての投資なら、三菱UFJ eスマート証券で」
- 三井住友カード「資産運用特典(SBI証券)」
- 三井住友カード「プラチナプリファード」
- SBI証券「NISA金融機関変更時の注意事項」
ポイント還元率、年会費、資産条件、NISAの手続きは今後変更される可能性があります。申し込みや資産移動を行う前に、必ず最新の公式情報をご確認ください。