クレジットカードのポイントを考え始めると、思った以上に沼が深い。
私は年間のカード決済がざっくり240万円、つまり月平均20万円程度。そしてNISAでは月10万円、年間120万円をクレジットカード積立する予定だ。
当初は「プラチナプリファード+SBI証券でいいだろう」と考えていました。
というか2026年7月からプラチナプリファードに切り替えして、いろいろ準備中です。
ところが条件が複雑で気になることが多数あります。調べていくと、
「年間300万円までカードを使えば積立還元率が上がる」
「でも300万円使うために余計な買い物をするのは本末転倒」
「楽天ゴールドの方が年会費が安くない?」
「三菱UFJカードも積立2%になっている」
「Olive資産運用サービスを使えば条件がまったく変わる」
と、どんどん話がややこしくなってきた。
そこで一度すべてをリセット。
年間240万円のカード決済+年間120万円のNISAクレカ積立
という自分の実際の利用額だけを固定して、主要なカードと証券会社を比較してみることにした。
比較条件
比較条件は次のとおり。
- カード決済:月20万円×12か月=年間240万円
- クレカ積立:月10万円×12か月=年間120万円
- NISAで低コストのインデックス投信を購入
- 入会キャンペーンは除外
- 携帯電話料金による優遇は除外
- コンビニや飲食店など特定店舗の高還元も除外
- 年会費はポイントから差し引く
- 1ポイント=1円相当を基本とする
なお、「年間240万円」だけでは比較できないカードもある。
dカード PLATINUMや三菱UFJカード、PayPayカードなどは月ごとの利用条件があるため、
今回は毎月ほぼ均等に20万円使う前提にした。
比較結果
| カード+証券 | 年間の実質還元目安 |
|---|---|
| dカード PLATINUM+マネックス証券 | 最大約51,500円相当 |
| 三菱UFJカード ゴールド+三菱UFJ eスマート証券 | 約42,000円相当 |
| 三井住友カード ゴールド(NL)+SBI証券 | 約34,000円 |
| マネックスカード+マネックス証券 | 約32,760円 |
| PayPayカード+PayPay証券 | 約32,400円 |
| 楽天ゴールドカード+楽天証券 | 約30,800円 |
| 楽天カード+楽天証券 | 約30,000円 |
| au PAYカード+三菱UFJ eスマート証券 | 約30,000円 |
| JCBカードS+対応証券 | 約25,000円 |
| プラチナプリファード+SBI証券 | 約23,000円 |
※2026年8月20日時点。各社公式情報から試算。特定店舗、通信料金、期間限定キャンペーン等は含めていない。
意外だったのは三菱UFJカード
今回かなり強かったのが「三菱UFJカード ゴールド+三菱UFJ eスマート証券」。
2026年7月から、所定の銀行設定・エントリーを行い、年間100万円以上カードを利用するとクレカ積立が2.0%になったようです。
年間120万円積み立てれば、それだけで24,000円相当。
さらにゴールドカードは月10万円以上利用すると基本ポイントが50%増えるため、通常0.5%相当が実質0.75%相当になります。
月20万円使う今回の条件にはかなりきれいにはまる・・・
ただし、グローバルポイントは使い方によって1ポイントあたりの価値が変わります。
「42,000円相当」という数字をそのまま現金42,000円と考えるのは少し危険なようです。
PayPayカードは条件を達成できる人ならさらに強い
PayPayカードは年会費無料で基本1%。
PayPay証券のクレジット積立は0.7%なので、何もしなくても、
240万円×1%+120万円×0.7%
で年間32,400ポイントになります。
さらにPayPay Stepの「200円以上30回+10万円以上」を達成すると+0.5%。
毎回達成できれば通常決済240万円が1.5%となり、積立分と合わせて年間44,400ポイントまで伸びます。
数字だけならかなり強い。
ただし私は「ポイントを取るために毎月決済回数を数える」ような運用はあまりしたくない。
自然に30回を超える人向け、と考えた方がよさそうです。そもそも私はソフバン嫌い・・・
Yahoo!BBのサポートへの恨みが・・・もう20年ほど昔の話ですね(笑)
楽天カードは結局かなり優秀
楽天証券で低コスト投信を積み立てる場合、2026年8月現在の還元率は、
楽天カード0.5%、楽天ゴールド0.75%、楽天プレミアム1.0%。
通常のカード利用は基本1%になります。
年間240万円+積立120万円で計算すると、
楽天カード:約30,000円
楽天ゴールド:約30,800円
驚いたのは、ゴールドと年会費無料の楽天カードとの差が年間わずか800円だったこと。
今回の用途だけなら「普通の楽天カードで十分」という結論になってしまいそう。
楽天市場や旅行特典などを使うなら別だが、カード決済+NISA積立だけなら非常にシンプルで強い。
しかも私の場合、今のNISA口座は楽天証券。
三井住友カード ゴールド(NL)が意外にちょうどいい
年間240万円という利用額に素直にはまるのが三井住友カード ゴールド(NL)。
通常還元は0.5%なのでインパクトはありません。
しかし年間100万円利用で10,000ポイントの継続特典があり、100万円達成後は翌年以降の年会費が無料。
さらに年間100万円以上使えばSBI証券のクレカ積立が1.0%になります。
年間240万円決済+120万円積立なら、2年目以降で約34,000ポイント。
条件管理が簡単なのも強く強化しているVポイントのキャシュバックも有効に使えそう。
ではプラチナプリファードはダメなのか?
ここが今回一番ややこしかった。
普通にプラチナプリファード+SBI証券だけで計算すると、
通常決済240万円:24,000ポイント
継続特典:20,000ポイント
積立120万円×1%:12,000ポイント
年会費:▲33,000円
差し引き23,000ポイント相当。
年240万円程度の利用なら、数字だけを見るとゴールドNLより弱い。
「だったらゴールドでいいやん」となりそうでした。
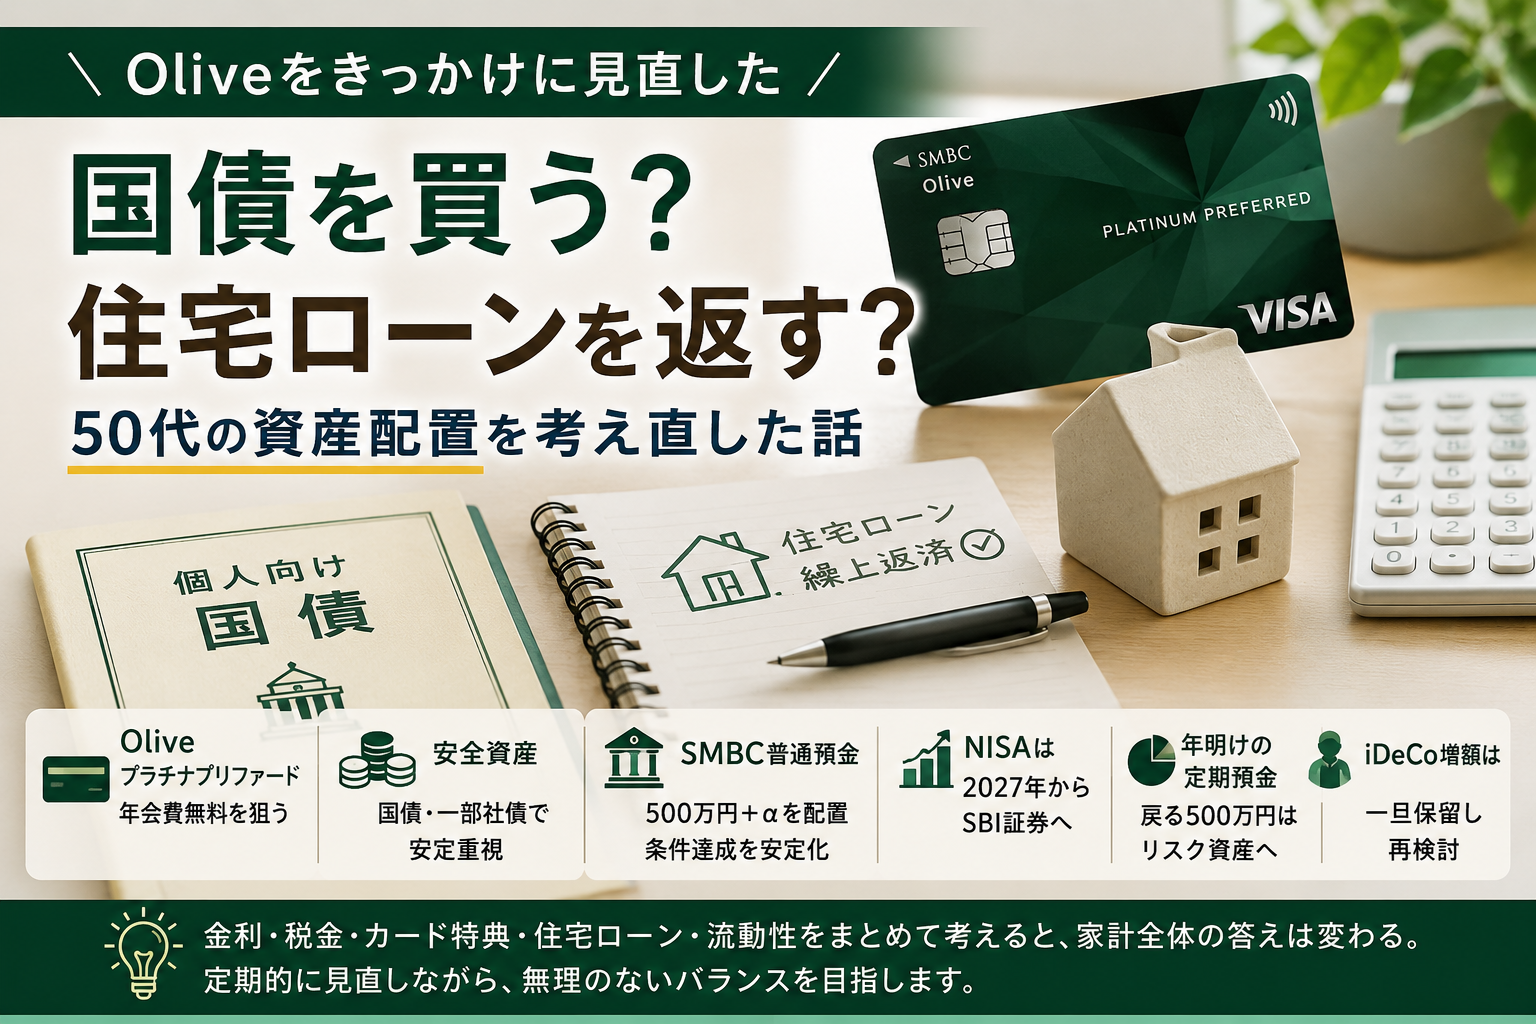
ところが、Olive資産運用サービスという例外があります。
Olive資産運用サービスを使うと話がひっくり返る
Olive資産運用サービスでは、
三井住友銀行の円普通預金500万円以上
SBI証券残高500万円以上
両者を合計したOlive残高3,000万円以上
という条件を満たすと、SBI証券のクレカ積立還元率が通常分に**+1%**されます。
年間240万円決済のプラチナプリファードなら通常の積立還元率は1%。
そこへ+1%されるので合計2%。
年間120万円積み立てれば24,000ポイントになります。
さらに、カードがOliveフレキシブルペイ プラチナプリファードなら、資産条件を満たすことで33,000円の年会費を無料にできる。
すると、
24,000ポイント 通常決済
20,000ポイント 継続特典
24,000ポイント クレカ積立
0円 年会費
合計68,000ポイント。
一気に今回の比較トップに躍り出ます。
ただし注意が必要なことがあります。
年会費無料特典の対象として公式に記載されているのは「Oliveフレキシブルペイ プラチナプリファード」。
通常の「三井住友カード プラチナプリファード」は、クレカ積立の上乗せ対象には含まれるものの、この年会費無料特典の対象カードとしては記載されていません。
カード名が似ているので非常にややこしい。まぁ私の場合、もともとOliveだったので問題ありませんでしたが。
500万円を普通預金に置くのは本当に得なのか?
そして新しい問題が出てきます。
Olive資産運用サービスの特典を受けるためには、三井住友銀行の円普通預金に500万円以上置く必要があります。
年会費無料と積立+1%だけを見ると、
33,000円+12,000ポイント=年間45,000円相当
のメリットになります。
一方で500万円をもっと金利の高い定期預金や個人向け国債に置けば、その分の利息を受け取れます。
つまり、
「年会費無料だから得」だけでは判断できない。
普通預金500万円の機会損失まで含めて比較する必要があります。
この話は長くなるので、別記事で改めて確認していこうと思います。
私の結論(とりあえず今年から来年にかけて)
調べる前は「一番還元率の高いカードを選べばいい」と思っていました。
実際にはそう単純ではありませんでした。
年間240万円という同じ決済額でも、
カードの年会費
年間利用特典
積立還元率
月ごとの利用条件
ポイントの使いやすさ
銀行口座の条件
保有資産による優遇
まで含めると順位が大きく変わります。
そして一番大事なのは、ポイントを増やすために支出そのものを増やさないこと!
年間300万円使えば得になるカードだからといって、240万円しか使わない人が60万円余計に使えば完全に本末転倒になります。ギリギリラインでアセアセしたくないし。
私の場合は、資産条件を満たせるので、まずは当初の予定どおりOlive資産運用サービスを利用する方向としました。
ただし「普通預金500万円を置くコスト」は無視できない。運用したい・・・
1年間実際に使って、
- カードで何ポイント取れたのか
- NISA積立で何ポイント取れたのか
- 500万円を普通預金に置いた機会損失はいくらだったのか
を数字で確認して、翌年もう一度判断するつもりです。
ポイントは追いすぎると疲れる。
でも、条件を一度整理してしまえば「どこまでやる価値があるのか」は意外と数字で見えてきました。
※本記事の制度・還元率は2026年8月20日時点で各社公式サイトを確認したものです。カード・証券会社のポイント制度は頻繁に変更されるため、実際の申込・利用時には各社公式情報をご確認ください。