最近、Oliveフレキシブルペイ プラチナプリファードをどう使うかを考えていました。
きっかけは、Vポイント経済圏にまとめたいと思ったことです。2027年からはNISAを楽天証券からSBI証券へ移し、SBI証券でクレカ積立をする予定です。
ただ、プラチナプリファードの通常年会費は33,000円(税込)。そのまま払うには、50代の家計としては少し重い金額です。
調べていくと、Olive資産運用サービスの条件を満たせば、Oliveフレキシブルペイ プラチナプリファードの年会費無料を狙えることが分かりました。
最初はカードの年会費とポイント還元だけを見ていたのですが、資産をどこに置くか、国債を買うか、住宅ローンを返すかまで考えることになりました。
今回は、一定額の金融資産がSBI証券や複数の銀行に分散している私が、遊休資金・国債・住宅ローン・NISAの配置を見直していった過程を書きます。
先に書いておくと、特定のカードや金融商品をおすすめする記事ではありません。あくまで「自分の場合はこう検討した」という記録です。
Oliveプラチナプリファードを選んだ理由
Olive資産運用サービスの条件を確認すると、2026年8月時点では次のような残高条件がありました。
- Olive残高が3,000万円以上
- 三井住友銀行の円普通預金残高が500万円以上
- SBI証券残高が500万円以上
Olive残高は、三井住友銀行の円普通預金とSBI証券残高を合計したものです。私の場合、SBI証券にはすでに株式資産があり、条件達成に必要な残高もあります。
一方、現金は複数の銀行に分散していました。そこで、SMBC普通預金へ500万円+αを移す予定にしました。
年間カード利用についても、食費を中心に固定費や保険など、もともと支払う予定のものを集めれば、年間100万円程度は無理なく届きそうです。ただし、NISAのクレカ積立額は通常のカード利用額の集計対象外なので、積立だけで条件を達成する考えにはしていません。
カードを使うために、必要のない買い物を増やすつもりはありません。ポイントを取りたいからといって、支出そのものが増えたら本末転倒です。
Amazonやヨドバシ、ジョーシンでの買い物は、独自カードの還元や特典が有利な場合があります。ここも無理にOliveへすべて集約せず、支出ごとにメリットを見て使い分ける方針です。
妻用には家族カードを発行済みです。家族の支出も含めて、無理なく管理できる範囲で使っていきます。
普通預金に500万円を置くなら、残りの現金はどうするか
SMBC普通預金へ500万円+αを置く一方で、散らばっていた現金をすべて普通預金に置いておく必要はないと考えました。
そこで、生活防衛資金とは別に、値動きの比較的小さい資産として個人向け国債を検討しました。途中で、イオン株式会社の個人向け7年社債も候補になりました。
この時点では、「普通預金に置く」「国債を買う」「社債を買う」「住宅ローンを返す」という選択肢を、同じ土俵で比べる必要があると感じました。
イオン社債と個人向け国債を比較してみた
検討時点で気になった数字を、税引き後の概算も含めて整理します。
| 候補 | 検討額 | 期間 | 利率 | 税引後の目安 | 単純計算の受取額 |
|---|---|---|---|---|---|
| イオン株式会社 第31回無担保社債 | 200万円 | 7年 | 年3.087% | 年2.459% | 年約4.9万円、7年で約34.4万円 |
| 個人向け国債 固定5年 | 300万円 | 5年 | 年2.06% | 年約1.64% | 5年で約24.6万円 |
| 個人向け国債 変動10年 | 候補 | 10年 | 年1.87% | 年約1.49% | 金利により変動 |
イオン社債は、期間7年、税引前利率3.087%、税引後2.459%、格付けA-(R&I)という条件でした。200万円なら、税引後の利息は年間約49,000円、7年間で約34万円になります。
ただし、社債はイオンの信用リスクを負います。7年間は資金が固定され、中途売却する場合には市場価格の変動もあります。なお、私が確認した時点ではSBI証券の案内で完売となっていました。
個人向け国債の固定5年は、2026年8月募集分で年率2.06%、税引後は約1.64%でした。300万円を5年間持った場合、税引後の利益は単純計算で約24.6万円です。
変動10年は、半年ごとに適用利率が変わります。金利が上がれば受取利子が増える可能性がある一方、将来の受取額は購入時に確定しません。
個人向け国債は発行後1年を経過すれば中途換金できますが、直前2回分の利子相当額が差し引かれます。社債と同じ「債券」でも、換金性や元本の扱いは同じではありません。
最終的には、イオン社債200万円+個人向け国債300万円のように分ける案を考えました。ただし、この組み合わせをおすすめする意図はありません。私の資金の用途と、7年固定にできるかどうかを考えた検討例です。
安全資産の利回りを見ていたら、住宅ローンが気になった
国債の利回りを見ているうちに、「それなら住宅ローンを繰上返済した方が確実では?」という話になりました。
私の住宅ローンの変動部分は、残高が約950万円、残期間が約17年、金利が約1.65%です。
一方、個人向け国債の固定5年は、2026年8月募集分で税引後約1.64%。数字だけを単純に並べると、国債で1.64%を得るのと、住宅ローン1.65%を返済して利息を消すのが、ほぼ同じ水準に見えます。
もちろん、これは単純比較です。住宅ローン控除の有無、繰上返済手数料、金利が変わる可能性、国債の中途換金条件なども考える必要があります。
200万円だけ繰上返済する案
住宅ローンを全額返すのではなく、別の余力資金から200万円だけ、期間短縮型で繰上返済する案を試算しました。
- 繰上返済額:200万円
- 残期間:約17年から約13年
- 短縮期間:約4年
- 将来利息の削減:約56万円
金利が変わらない前提の概算ですが、200万円の投入で約4年短縮でき、利息を約56万円削減できる試算です。
500万円を一気に返済するより、投入額はかなり少なくなります。それでも利息削減効果はそれなりに大きく、手元資金を残しながら借入残高も減らせます。
期間短縮型は毎月の返済額を変えずに返済期間を短くする方法です。住宅ローンの金融機関によって条件が異なるため、実際に手続きする場合は、必ず自分のローンのシミュレーションで確認します。
住宅ローンを全部返さない理由
「利息を払うくらいなら、早く全部返せばいい」という考え方もあります。私も一度はそう思いました。
ただ、すべて返済してしまうと、手元の流動性が大きく下がります。病気や修繕、家族の支出など、急にまとまったお金が必要になる可能性はあります。
住宅ローンには団体信用生命保険、いわゆる団信があります。契約内容に該当すれば、死亡などの際に保険金で残債が弁済される仕組みです。
だからといって、「団信があるから借金を残した方が得」と断定するつもりはありません。保障内容や保険料、年齢、健康状態などによって考え方は変わります。
また、変動金利は今後上昇する可能性があります。今すぐ全額返済せず、金利の動きを見ながら追加返済できる余地を残す考え方もできます。
私の場合は、返済しすぎず、運用しすぎず、総金融資産全体でバランスを取ることにしました。
現時点の資産配置方針
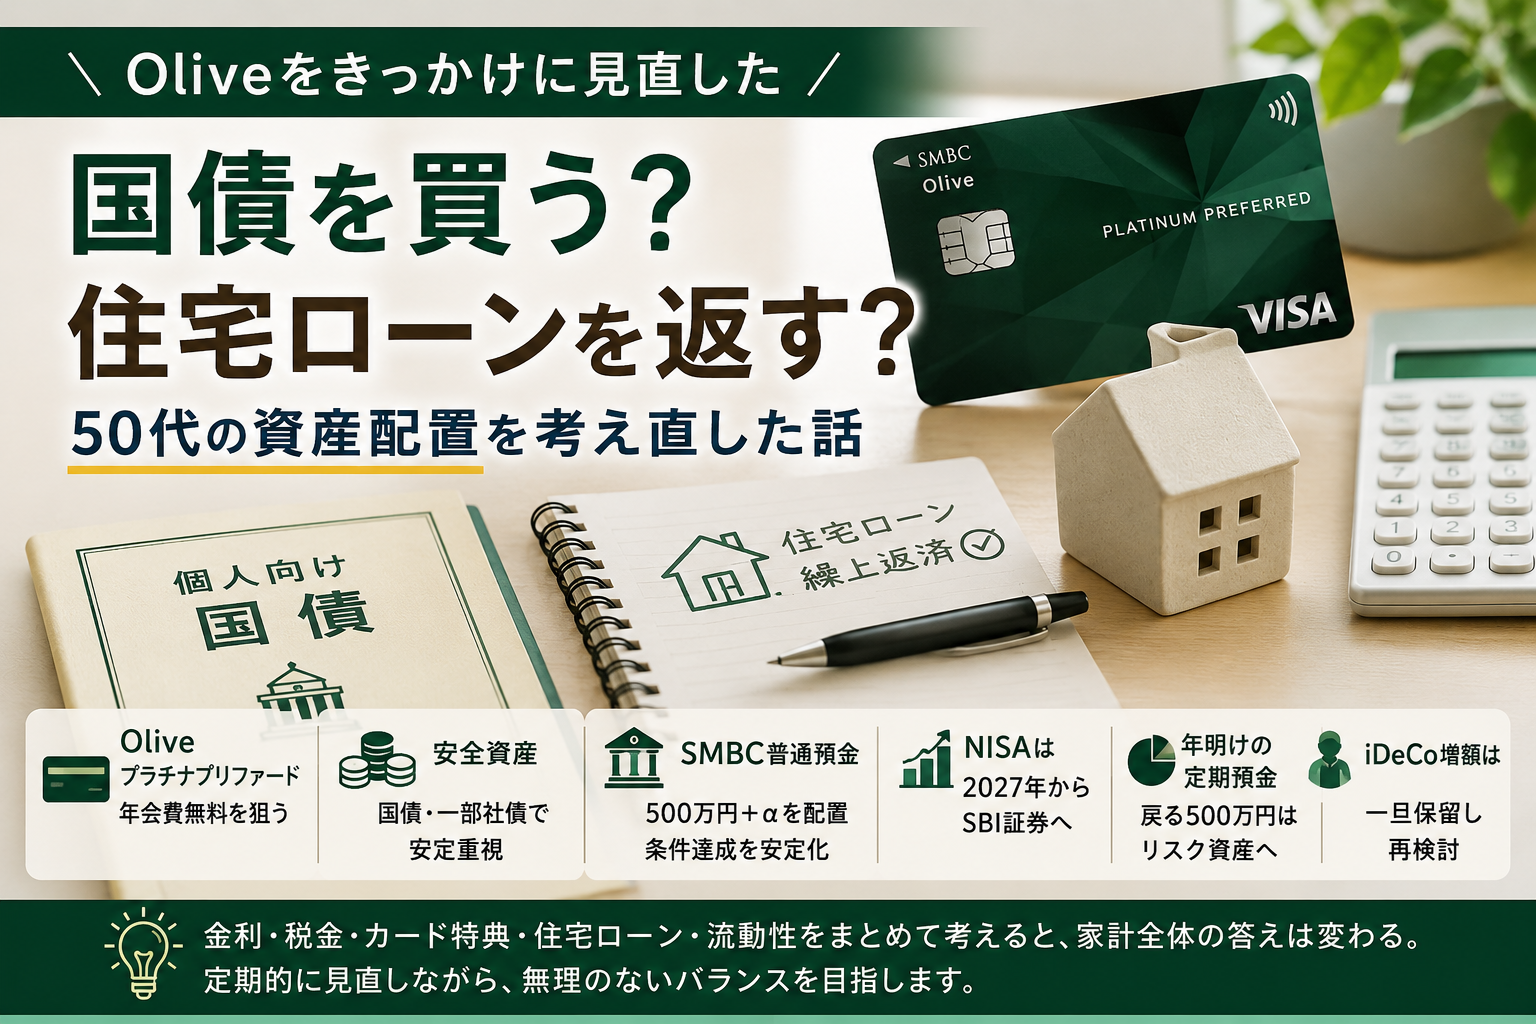
ここまで検討した結果、現時点では次のように考えています。
- 住宅ローンは200万円だけ期間短縮型で繰上返済する
- 安全資産は約500万円を目安に、個人向け国債を中心に置く
- 社債は利率だけでなく、発行体の信用リスクと7年間の固定を確認する
- SMBC普通預金には500万円+αを置き、Olive資産運用サービスの条件を安定して満たす
- Oliveフレキシブルペイ プラチナプリファードを使い、年会費無料とSBIクレカ積立の還元率アップを狙う
- 2027年にNISAを楽天証券からSBI証券へ変更する
- 年明けに満期になる定期預金500万円は、安全資産ではなく、ある程度リスク資産へ振り向ける
- iDeCoの増額は一旦保留し、全体の配置を見てから再検討する
年明けに戻ってくる定期預金は、今回の安全資産とは別枠で考えています。現金をすべて安全資産に寄せるのではなく、NISAを含めたリスク資産への配分も見直す予定です。
まとめ:ポイントだけでなく家計全体で考える
今回の検討は、Oliveプラチナプリファードの年会費を無料にできるかどうかから始まりました。
ところが、条件を満たすために預金を移すと、その現金を普通預金のまま置くのか、国債や社債にするのか、住宅ローンを返すのかという別の問題が出てきました。
何か一つを最大化するのではなく、金利・税金・カード特典・住宅ローン・流動性をまとめて考えると、家計全体の答えは変わります。
私の場合は、ポイント還元だけを追いかけるのではなく、200万円だけ住宅ローンを返し、安全資産を確保し、SMBC普通預金の条件も維持しながら、NISAの証券会社変更に備える方針です。
住宅ローン金利、国債金利、Oliveの特典条件、SBIクレカ積立の還元率は、今後も変わる可能性があります。
金利や条件は常に確認し、半年から1年単位でリバランスするつもりです。今回の配置がずっと正解とは考えず、その時点の家計と資産の状態に合わせて見直していきます。
ポイントを増やすことより、家計全体が無理なく整っていること。50代の資産管理では、そこを忘れないようにしたいと思います。
注意書き
本記事は、2026年8月22日時点で確認した情報と、少し前に私自身の検討内容をまとめた体験記事です。カードの年会費無料条件、SBI証券のクレカ積立還元率、個人向け国債の利率、社債の募集状況、住宅ローンの条件は変更されることがあります。申込みや購入、繰上返済を行う前に、各社の公式情報と自分の契約内容をご確認ください。
また、住宅ローンの繰上返済額や利息削減額は私の条件による概算です。実際の金額は、返済方式、返済日、金利の変動、手数料などによって変わります。